「もう少し収入が増えたら貯金できるのに」
そう思ったことはありませんか?
日々、お金に関するご相談を受けていると、「収入が多い人ほど、たくさん貯金している」と思われている方が少なくありません。
もちろん、収入が増えれば貯蓄に回せる余裕が生まれやすくなるのは事実です。
しかし実際にさまざまな方の家計を見ていると、必ずしも「収入が多い=貯金が多い」とは限りません。
反対に、それほど収入が高くなくても、しっかりと貯蓄を続け、将来に向けた資産形成までできている方もいらっしゃいます。
では、その違いはどこにあるのでしょうか。
今回は、FPとして多くの方のお金の相談を受ける中で感じる「お金が貯まる人の共通点」についてお伝えします。
■「毎月いくら使っていますか?」に答えられますか?
個別相談の中で、
「毎月の生活費はいくらくらいですか?」
とお聞きすることがあります。
この質問に対して、
「たぶん20万円くらいだと思います」
「カードで払っているので、よく分かりません」
「給料は入っているけど、気づいたらなくなっています」
という答えが返ってくることは珍しくありません。
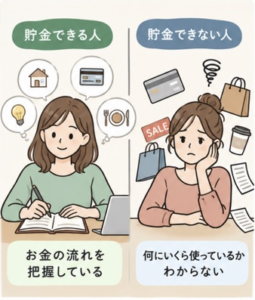
そして、お金がなかなか貯まらないと悩んでいる方ほど、自分が毎月いくら使っているのかを把握できていないケースが多いように感じます。
ここで大切なのは、「無駄遣いをしているからダメ」ということではありません。
問題は、自分のお金がどこから入ってきて、どこへ出ていっているのかを把握できていないことです。
例えば、毎月30万円の収入があり、生活費が25万円なのか、それとも29万円なのか。
同じ30万円の収入でも、この違いは非常に大きなものになります。
まずは「何にいくら使っているのか」を知ること。
これがお金を貯めるための第一歩です。
■細かい家計簿をつけなくても大丈夫
「家計を把握しましょう」と聞くと、
「毎日家計簿をつけないといけないの?」
と思われるかもしれません。
もちろん、細かく管理できる方はそれでも構いません。
しかし、家計管理を続けることがストレスになってしまっては本末転倒です。
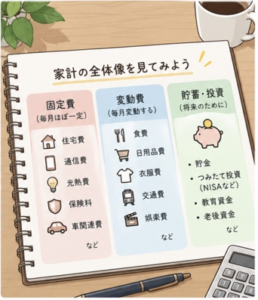
最初は大きく3つに分けるだけでも十分です。
1つ目は「固定費」。
住宅費、通信費、保険料、自動車関連費など、毎月ある程度決まって出ていくお金です。
2つ目は「変動費」。
食費、日用品、交際費、娯楽費など、月によって変わるお金です。
そして3つ目が「将来のためのお金」。
貯金や資産形成、教育資金、老後資金などです。
まずは、この3つに毎月どのくらいのお金を使っているのか、大まかに把握してみましょう。
それだけでも、自分の家計の全体像がかなり見えやすくなります。
■「余ったら貯金」では、なかなか貯まらない
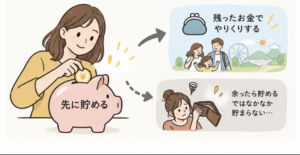
お金が貯まる人と貯まらない人の違いとして、特に大きいと感じるのが「貯める順番」です。
例えば、
「毎月余ったお金を貯金しよう」
と考えている方は多いのではないでしょうか。
ところが、実際にはこれが意外と難しいものです。
口座にお金があれば、外食をしたり、買い物をしたり、ちょっとした旅行に行ったりと、何かしら使う機会が出てきます。
そこでおすすめなのが、
「収入-支出=貯蓄」
ではなく、
「収入-貯蓄=使えるお金」
という考え方です。
給料が入ったら、まず将来のためのお金を別にする。
そして残ったお金の中で生活する。
いわゆる「先取り貯蓄」です。
例えば毎月3万円を先に貯める仕組みをつくれば、1年間で36万円。
5年間なら180万円になります。
大切なのは、「頑張って貯める」のではなく、「自然と貯まる仕組み」をつくることです。
■節約だけがお金を貯める方法ではありません
家計改善というと、
「外食を減らそう」
「電気をこまめに消そう」
「欲しいものを我慢しよう」
といった節約を思い浮かべる方も多いと思います。
もちろん無駄な支出を減らすことは大切です。
しかし、100円、200円の支出を毎日気にする生活は、長く続けるのが大変です。
それよりも、一度見直すことで効果が続きやすい固定費を確認する方が効率的な場合もあります。
通信費や保険料、サブスクリプション、自動車関連費など、「昔からそのまま払っているもの」がないか確認してみましょう。
一方で、何でも削ればいいわけではありません。
旅行や趣味、家族との時間など、自分にとって大切なことにはお金を使っていいと思います。
家計管理の目的は「できるだけお金を使わないこと」ではありません。
自分にとって大切なことに安心してお金を使える状態をつくることです。
■資産運用を始める前に、まず家計の土台を
最近ではNISAなどをきっかけに、資産運用に興味を持つ方が増えています。
資産形成を考えることはとても大切です。
しかし、「何に投資すればいいですか?」と考える前に、一度確認してほしいことがあります。
それが「毎月いくらなら無理なく将来のために回せるのか」ということです。
生活費を把握しないまま投資金額を決めてしまうと、急な出費があったときに資金が足りなくなったり、途中で積立を続けられなくなったりする可能性があります。
資産形成は短期間で結果を出すものではなく、長く続けることが大切です。
だからこそ、
家計を把握する
↓
必要な貯蓄を確保する
↓
無理のない金額で資産形成をする
という順番を意識してみてください。
■大切なのは「年収」よりも「お金との付き合い方」
お金を貯めるために、必ずしも高い年収が必要なわけではありません。
収入が増えても、それに合わせて生活水準が上がれば、お金はなかなか残りません。
反対に、自分のお金の流れを把握し、先に貯める仕組みをつくっている人は、少しずつでも着実に資産を増やしていくことができます。
「毎月いくら使っているか分からない」
という方は、まず直近1か月の銀行口座やクレジットカードの明細を見てみてください。
完璧な家計簿をつくる必要はありません。
「毎月これくらい入ってきて、これくらい使って、これくらい残っている」
まずはそれが分かるだけでも十分です。
お金の不安は、「分からないこと」から大きくなりやすいものです。
現在地が分かれば、次に何をすればいいのかも見えてきます。
貯金、保険、NISA、老後資金などを考える前に、まずは自分自身のお金の流れを知ることから始めてみてはいかがでしょうか。
それが、将来のお金について考えるための大切な第一歩です。
 前の記事